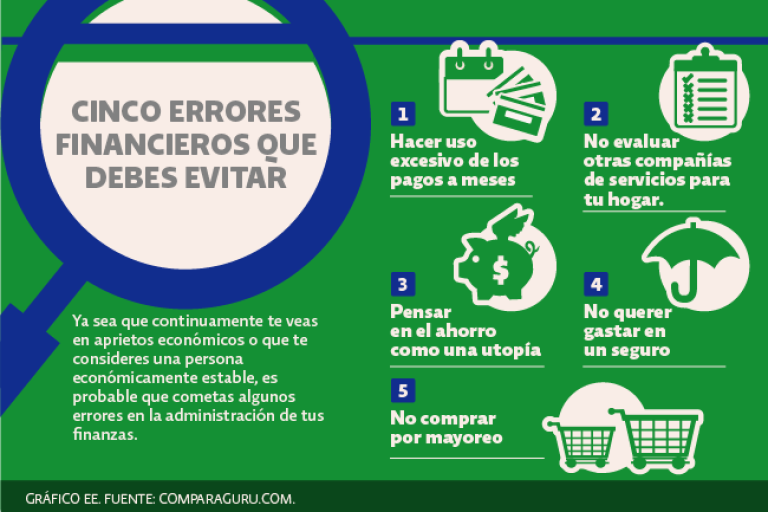
Los 5 errores financieros más comunes en los hogares mexicanos no sólo son frecuentes, sino que tienen un impacto directo en la estabilidad económica de millones de familias. En México, según datos de la Encuesta Nacional de Inclusión Financiera (ENIF) y de la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF), más del 60 % de los hogares carece de un ahorro destinado a imprevistos. Esto significa que ante una emergencia médica, una pérdida de empleo o un gasto inesperado, gran parte de la población se ve obligada a recurrir al endeudamiento o a sacrificar necesidades básicas.
1. ¿Por qué se cometen estos errores?
Los errores financieros más comunes en los hogares mexicanos no son simples descuidos ni decisiones aisladas. Responden a causas estructurales y culturales que se repiten de manera sistemática y que, sin la debida intervención, tienden a perpetuarse generación tras generación. Comprender por qué se cometen estos errores es clave para combatirlos con eficacia y prevenir que continúen afectando la estabilidad económica familiar.
A continuación, se detallan tres de las principales razones por las cuales millones de personas en México enfrentan dificultades para gestionar adecuadamente sus finanzas personales:
1.1. Falta de educación financiera
Una de las causas estructurales más relevantes es la escasa educación financiera en la población mexicana. Según la Encuesta Nacional de Inclusión Financiera (ENIF) 2021, solo 2 de cada 10 adultos en México planifican sus gastos mensualmente, y más del 30 % no compara entre productos financieros antes de contratar uno.
La CONDUSEF, por su parte, ha advertido repetidamente sobre el bajo nivel de comprensión de conceptos básicos como tasa de interés, Costo Anual Total (CAT), ahorro o inversión. Esta carencia se refleja en la dificultad para tomar decisiones informadas sobre el uso del crédito, la contratación de seguros o la planificación del retiro.
Como señala la propia Wikipedia, la educación financiera implica la adquisición de conocimientos, habilidades y actitudes necesarias para tomar decisiones responsables en la administración del dinero. Sin esta base formativa, los consumidores están expuestos a caer en prácticas inadecuadas o a ser víctimas de productos abusivos o inadecuados.
Principales consecuencias de la falta de educación financiera:
- Endeudamiento excesivo por desconocer el impacto del interés compuesto.
- Pérdida de ahorro por elegir instrumentos inseguros o poco rentables.
- Baja cultura del ahorro preventivo o del gasto consciente.
- Vulnerabilidad ante fraudes financieros o créditos abusivos.
1.2. Hábitos de consumo y presión social
Otra causa común de errores financieros es el entorno cultural y social que normaliza el consumo inmediato, muchas veces por encima de las posibilidades reales. Vivimos en una sociedad en la que:
- Se asocia el éxito con el nivel de consumo visible.
- Se promueve el endeudamiento como vía de acceso a bienes y servicios.
- Se minimiza la importancia del ahorro en favor de la gratificación instantánea.
Estos hábitos, reforzados por la publicidad, el crédito fácil y la comparación constante en redes sociales, impulsan decisiones que no se basan en la planificación ni en la estabilidad, sino en la presión por aparentar o competir socialmente.
Ejemplos de hábitos negativos comunes:
- Gastar el ingreso total antes de recibirlo (anticipación del gasto).
- Financiar viajes, electrónicos o celebraciones sin prever su costo real.
- Realizar compras por impulso ante promociones o eventos especiales.
Esta presión también puede generar culpa o ansiedad financiera, lo que afecta la salud mental y dificulta aún más la toma de decisiones racionales con el dinero.
1.3. Uso excesivo del crédito para gastos básicos
Una tendencia preocupante en el contexto financiero mexicano es el uso desmedido del crédito para cubrir necesidades básicas: alimentos, transporte, servicios o salud. Según informes de Infobae y datos de ENIF, un porcentaje considerable de los usuarios de tarjetas de crédito en México utiliza estos instrumentos para cubrir el día a día, y no para emergencias o consumo planeado.
Cuando se recurre al crédito de forma sistemática para gastos ordinarios, se rompe el equilibrio financiero del hogar, ya que:
- Se incrementa la dependencia al financiamiento externo.
- Se acumulan intereses sobre montos pequeños pero frecuentes.
- Se corre el riesgo de entrar en ciclos de pago mínimo perpetuo.
El problema no es el crédito en sí, sino la ausencia de una estrategia de uso y la confusión entre capacidad de pago y capacidad de endeudamiento.
Impactos del mal uso del crédito:
| Situación | Consecuencia financiera |
| Usar tarjeta para la despensa | Intereses acumulados si no se liquida |
| Pagar servicios con préstamos | Pérdida del control de ingresos futuros |
| Comprar a meses sin intereses | Saturación de líneas de crédito |
Estas prácticas son síntomas de una economía doméstica desequilibrada, y reflejan cómo los errores financieros no siempre provienen de gastos extraordinarios, sino de una gestión deficiente de los gastos cotidianos.
2. Los 5 errores financieros más comunes
Los hogares mexicanos enfrentan múltiples desafíos económicos que, en muchos casos, no derivan solo de la falta de ingresos, sino de decisiones financieras equivocadas o prácticas sostenidas que afectan la estabilidad del presupuesto familiar. A continuación se detallan los cinco errores más frecuentes, sus consecuencias y las mejores formas de evitarlos.
2.1. Gastar más de lo que se gana
Uno de los errores más extendidos en las finanzas personales es gastar por encima del ingreso mensual disponible, lo que genera un déficit financiero cotidiano. Según datos del Gobierno de México y diversos portales especializados como Progressa y El Imparcial, este patrón afecta especialmente a los hogares con ingresos medios y bajos, donde los gastos se anticipan a los ingresos o se financian mediante crédito informal o tarjetas.
Consecuencias:
- Acumulación de deudas pequeñas pero constantes.
- Falta de liquidez para cubrir necesidades básicas.
- Estrés económico, ansiedad financiera y tensiones familiares.
Solución: elaborar un presupuesto y aplicar la regla 50-30-20
Esta regla, ampliamente difundida por instituciones como Hughes Federal Credit Union, Wikipedia y IUV Universidad, propone dividir el ingreso mensual en:
| Porcentaje | Categoría | Descripción |
| 50 % | Necesidades básicas | Vivienda, comida, servicios, transporte, salud. |
| 30 % | Deseos y estilo de vida | Ocio, suscripciones, cenas fuera, compras no esenciales. |
| 20 % | Ahorro y reducción de deudas | Fondo de emergencia, inversión, pago extra a deudas o hipoteca. |
Establecer límites claros dentro de esta estructura ayuda a contener el gasto impulsivo y priorizar el uso eficiente del ingreso disponible.
2.2. No llevar un presupuesto realista
El desconocimiento de cuánto se gasta realmente cada mes es otro error común. Muchas personas subestiman sus egresos o no tienen una visión completa de los gastos fijos y variables, lo que impide una planificación eficaz.
Síntomas de este error:
- No saber cuánto se gasta en transporte, comida o servicios.
- Falta de control sobre gastos pequeños que se acumulan (gastos hormiga).
- Dificultad para identificar áreas de ajuste cuando hay reducción de ingresos.
Solución: usar herramientas de control financiero
Para corregir este problema, se recomienda:
- Aplicaciones móviles como Fintonic, Monefy, o BBVA Plan, que clasifican automáticamente los gastos.
- Hojas de cálculo mensuales, donde se registren todos los ingresos y egresos.
- Revisión semanal o quincenal del comportamiento financiero, con ajustes según necesidad.
Establecer un presupuesto realista no implica recortar todo el gasto, sino conocerlo, organizarlo y optimizarlo.
2.3. Ausencia de ahorro para emergencias o futuro
Según diversas fuentes como Wikipedia e Infobae, más del 60 % de los hogares mexicanos no cuenta con un fondo de emergencia. Esta situación vuelve extremadamente vulnerables a las familias ante eventos inesperados como enfermedades, reparaciones urgentes, o desempleo.
Consecuencias:
- Endeudamiento ante cualquier imprevisto.
- Interrupción de metas personales o familiares.
- Dificultad para acceder a financiamiento formal al no contar con respaldo.
Solución: crear un fondo de emergencia con ahorro automático
Se recomienda establecer una meta inicial equivalente a 3 meses de gastos fijos, como mínimo. Para facilitar este objetivo:
- Automatiza una transferencia mensual desde tu cuenta de nómina.
- Usa productos financieros como cuentas de ahorro con rendimiento o fondos de inversión líquidos.
- Evita usar ese dinero salvo en situaciones estrictamente imprevistas.
La constancia en este hábito es más importante que el monto inicial.
2.4. Uso irresponsable del crédito y deudas
El mal manejo del crédito es una de las principales causas de estrés y deterioro financiero en México. Como documenta Progressa, Hughes FCU y Multimedia En Concreto, el uso excesivo de tarjetas, el pago mínimo y la acumulación de deudas de consumo pueden generar una bola de nieve difícil de detener.
Errores frecuentes:
- Usar varias tarjetas de crédito sin control.
- Cubrir solo el pago mínimo, lo que prolonga la deuda e incrementa los intereses.
- Ignorar la tasa de interés o el Costo Anual Total (CAT) de los créditos contratados.
Solución: pagar más del mínimo y reestructurar deudas
| Estrategia | Beneficio |
| Prioriza deudas con mayor tasa | Ahorro en intereses y menor plazo total |
| Reestructura con tu banco | Menor CAT, pagos fijos, plan de salida |
| Elimina tarjetas innecesarias | Reduce la tentación de gasto adicional |
Una deuda bien gestionada puede ser útil. Mal manejada, puede comprometer todo el ingreso familiar.
2.5. No invertir: mantener dinero inactivo
Finalmente, uno de los errores más silenciosos es mantener el dinero en cuentas de ahorro sin rendimiento, lo que implica perder poder adquisitivo año con año frente a la inflación. Wikipedia, Progressa e Infobae coinciden en que la mayoría de los mexicanos no invierte, por desconocimiento o temor al riesgo.
Errores típicos:
- Pensar que invertir es solo para personas con mucho capital.
- Dejar el dinero estancado en cuentas de ahorro con tasas menores a la inflación.
- No explorar opciones seguras y reguladas por la CNBV.
Solución: invertir de forma informada y gradual
Existen múltiples instrumentos en México para comenzar a invertir con poco riesgo y montos accesibles:
- CETES: desde 100 pesos, rendimiento fijo y respaldo gubernamental.
- Afores: rendimiento compuesto para el retiro.
- Fondos de inversión conservadores: liquidez y diversificación.
Invertir no es especular. Es poner el dinero a trabajar con objetivos, plazos y tolerancia al riesgo definidos.
3. Otros errores que también afectan
Además de los cinco errores financieros más comunes que ya hemos analizado, existen otras prácticas igualmente perjudiciales para la economía doméstica, aunque suelen pasar desapercibidas. Estos errores, por su frecuencia y aparente insignificancia, tienden a normalizarse en la vida cotidiana, pero su impacto acumulado puede ser significativo.
A continuación, se describen tres de los más habituales:
3.1. Gastos hormiga: pequeñas fugas cotidianas
Los llamados gastos hormiga son consumos menores y frecuentes que, si bien parecen inofensivos individualmente, generan un impacto considerable en el presupuesto mensual. Ejemplos comunes incluyen:
- Café diario fuera de casa.
- Comisiones bancarias por disposición de efectivo o pagos fuera de red.
- Snacks, botellas de agua, transporte innecesario por falta de planeación.
Según Progressa y Wikipedia, estos gastos pueden representar entre el 10 y el 20 % del ingreso mensual, especialmente en zonas urbanas donde hay mayor exposición al consumo impulsivo.
Ejemplo mensual de gastos hormiga:
| Gasto diario | Costo aprox. | Días al mes | Total mensual |
| Café | $35 | 20 | $700 |
| Snacks en oficina | $25 | 15 | $375 |
| Comisiones bancarias | $30 | 3 | $90 |
| Transporte innecesario | $40 | 10 | $400 |
| Total mensual | $1,565 |
Solución:
- Llevar un registro diario de gastos menores durante al menos 30 días.
- Sustituir hábitos: café preparado en casa, transporte planificado, uso de apps bancarias sin comisiones.
- Reasignar ese gasto a ahorro o inversión.
Estos pequeños ajustes no implican restricciones drásticas, sino una gestión más eficiente del consumo habitual.
3.2. Ignorar el historial crediticio
Otra práctica perjudicial es no conocer ni monitorear el historial crediticio personal, lo que puede derivar en consecuencias importantes a mediano y largo plazo.
Como advierte el medio El Tiempo, el historial crediticio influye directamente en la tasa de interés que se nos aplica al solicitar un préstamo, una hipoteca o incluso un plan de pago en comercios. Una calificación negativa puede significar:
- Rechazo de créditos, arrendamientos o servicios postpago.
- Aprobaciones solo con condiciones más costosas (tasas altas, menor plazo).
- Pérdida de oportunidades de inversión, emprendimiento o mejora patrimonial.
Errores comunes relacionados:
- No revisar el Buró de Crédito de forma periódica.
- No aclarar registros erróneos o pagos ya realizados.
- Usar el crédito sin considerar su impacto en el score financiero.
Solución:
- Revisar gratuitamente el historial al menos una vez al año.
- Pagar a tiempo, evitar el sobreendeudamiento, mantener saldos bajos.
- Solicitar correcciones cuando se detecten inconsistencias.
La educación financiera no solo implica ahorrar o invertir, sino también proteger tu reputación financiera ante terceros.
3.3. Seguir influenciadores o promesas falsas sin criterio
En la era digital, muchos usuarios cometen el error de seguir consejos financieros sin fundamento técnico, guiados por influyentes en redes sociales que ofrece atajos rápidos a la riqueza.
Problemas comunes:
- Promesas de retorno garantizado en inversiones riesgosas.
- Recomendación de plataformas no reguladas o esquemas piramidales.
- Comparación irreal con estilos de vida ajenos a su contexto económico.
Esta situación ha sido señalada por múltiples instituciones financieras como un riesgo creciente para la economía personal, especialmente entre los jóvenes.
Ejemplos de mensajes engañosos comunes:
- “Gana $10,000 al mes invirtiendo desde casa sin esfuerzo.”
- “Invierte en cripto con esta app y duplica tu dinero en 3 días.”
- “No necesitas ahorrar, el dinero se multiplica solo si sabes hacerlo.”
Solución:
- Validar la fuente de cualquier consejo financiero (revisar si está regulada por CNBV, CONDUSEF, etc.).
- Consultar solo a profesionales certificados.
- Desarrollar pensamiento crítico frente a las redes sociales y cuestionar mensajes que prometen dinero fácil.
Recordemos que el crecimiento financiero sólido requiere disciplina, tiempo, información y estrategias probadas, no fórmulas mágicas.