Imaginar a tus hijos entrando a la universidad es emocionante, pero también implica pensar en colegiaturas, materiales y otros gastos que llegarán dentro de algunos años. Cuanto antes organices ese presupuesto, más tiempo tendrás para reunir los recursos necesarios.
Un seguro de vida con ahorro educativo combina una meta financiera con protección familiar. Descubre cómo funciona un seguro para pagar estudios, qué beneficios contempla y cuáles son los aspectos que debes revisar para preparar la educación profesional de tus hijos.
¿Cómo funciona un seguro de vida para los estudios de tus hijos?
A diferencia de una póliza enfocada exclusivamente en indemnizar a los beneficiarios por fallecimiento, un seguro educativo incorpora un objetivo de ahorro. El contrato establece las aportaciones, el plazo y las condiciones para entregar los recursos destinados a la formación académica.
El ahorro educativo como una meta a largo plazo
Un seguro educativo se contrata pensando en una fecha futura, generalmente cercana al ingreso a la universidad. Durante los años previos, realizas aportaciones conforme al esquema establecido para reunir el capital previsto.
Por ejemplo, si tu hijo tiene cinco años, cuentas con aproximadamente trece años antes de que alcance la edad habitual de ingreso universitario. Ese horizonte sirve para distribuir el esfuerzo económico en lugar de enfrentar todo el gasto al momento de inscribirlo.
La cantidad que recibirás dependerá de las características del producto. Por eso, debes distinguir las metas garantizadas de cualquier proyección financiera y verificar qué compromisos exige el contrato.
¿Qué diferencia existe entre ahorrar por tu cuenta y contratar un seguro?
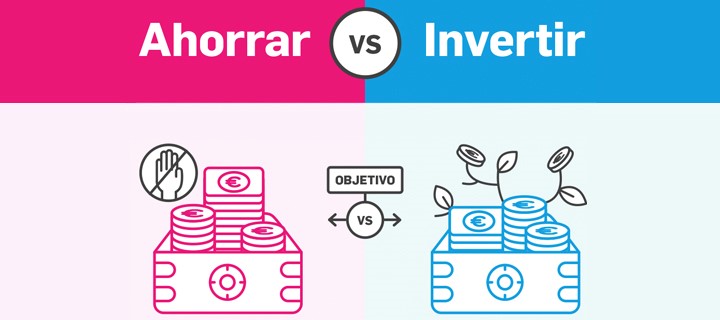
Una cuenta de ahorro ofrece una alternativa para reservar dinero y disponer de él según sus condiciones. Los instrumentos de inversión, por su parte, presentan diferentes niveles de rendimiento, riesgo y liquidez.
Los seguros para estudios incorporan otro elemento: protección ante acontecimientos contemplados en la póliza. Su propósito es respaldar un proyecto educativo sin depender exclusivamente de que el contratante continúe aportando durante todo el plazo.
Esto no significa que siempre resulten más rentables que otras alternativas. Para compararlos, considera costos, garantías, disponibilidad del capital y beneficios asegurados.
¿Cuánto necesitas ahorrar para la educación universitaria?
El presupuesto cambia considerablemente según la institución, la carrera y la ciudad donde estudiará tu hijo. Una universidad pública y una privada representan escenarios financieros distintos, especialmente cuando también deben contemplarse gastos de vivienda o transporte.
Identifica los gastos que formarán parte de su formación
Antes de establecer una meta, conviene construir un presupuesto que vaya más allá de las colegiaturas.
Entre los conceptos que debes considerar se encuentran:
- Inscripción y colegiaturas: pagos establecidos por la institución educativa
- Materiales académicos: libros, equipo de cómputo y herramientas especializadas
- Transporte y alojamiento: traslados cotidianos o vivienda si estudia fuera de casa
- Gastos de manutención: alimentación y necesidades personales durante la carrera
- Actividades complementarias: cursos de idiomas, certificaciones o prácticas académicas
No necesitas definir desde ahora qué universidad elegirá. Trabajar con distintos escenarios te dará una referencia para calcular cuánto ahorrar.
Calcula una aportación acorde con tu presupuesto
Supongamos que deseas reunir $600,000 en quince años. Sin considerar rendimientos, inflación ni costos del producto, necesitarías reservar aproximadamente $3,334 mensuales para alcanzar esa cantidad.
Este ejercicio sirve como punto de partida, no como cotización de una póliza. El resultado real dependerá del esquema contratado y de las condiciones financieras aplicables.
También debes considerar que los costos educativos cambiarán con el tiempo. Revisar periódicamente tus estimaciones evitará que una meta establecida hoy resulte insuficiente cuando llegue la universidad.
¿Qué protección ofrece un seguro de vida con ahorro educativo?
El componente de protección distingue estos productos de un plan de ahorro convencional. Su alcance depende de las coberturas de seguro de vida incluidas y de los beneficios adicionales que decidas contratar.
Respaldo económico ante el fallecimiento del asegurado
Si el padre, madre o tutor asegurado fallece durante la vigencia de la póliza, los beneficiarios designados reciben la indemnización correspondiente, conforme a las condiciones del contrato.
Este respaldo adquiere especial relevancia cuando el hogar depende principalmente de una fuente de ingresos. La suma asegurada ofrece recursos para enfrentar compromisos económicos mientras la familia reorganiza sus finanzas.
Sin embargo, la indemnización por fallecimiento y la entrega de la meta educativa no necesariamente funcionan de manera idéntica. Es indispensable conocer las condiciones de cada beneficio.
Continuidad del ahorro ante fallecimiento o invalidez
Algunos seguros educativos ofrecen una cobertura adicional de exención de primas. Cuando ocurre un acontecimiento amparado, como el fallecimiento o una invalidez que cumple los requisitos contractuales, deja de exigirse el pago de las aportaciones correspondientes.
Bajo ese esquema, el seguro continúa vigente y conserva la entrega de la meta educativa al finalizar el plazo, conforme a lo contratado.
Antes de incluir este beneficio, revisa qué situaciones están protegidas, cómo se acredita una invalidez y cuáles son las exclusiones. No todas las pólizas incorporan automáticamente esta cobertura.
¿Qué debes revisar antes de contratar un seguro educativo?
Una meta de ahorro atractiva no basta para elegir una póliza. También necesitas conocer los compromisos económicos que asumirás durante varios años y las consecuencias de modificar el plan.
Para comparar alternativas, revisa estos aspectos:
- Plazo de ahorro: confirma que la entrega del capital coincida con la etapa educativa prevista
- Aportaciones: identifica montos, periodicidad y posibles ajustes
- Suma asegurada: conoce la indemnización correspondiente a cada cobertura
- Cancelación anticipada: consulta los valores de rescate y las posibles pérdidas
- Beneficiarios: verifica quién recibirá los recursos y bajo qué circunstancias
- Condiciones de entrega: revisa los documentos y procedimientos necesarios para reclamar los beneficios
También resulta conveniente preguntar qué sucede si suspendes temporalmente los pagos. Algunas modificaciones afectan el capital previsto o la vigencia de determinadas protecciones.
Finalmente, compara el costo total con otras estrategias de ahorro e inversión. El producto adecuado será aquel cuyos beneficios respondan a tus necesidades sin comprometer la estabilidad financiera actual de tu hogar.
Prepara su futuro académico desde hoy
Financiar una carrera universitaria requiere anticipación, especialmente cuando todavía desconoces qué institución o profesión elegirá tu hijo. Establecer una meta, estimar los gastos y revisar periódicamente tu presupuesto dará mayor claridad a ese compromiso.
Si deseas combinar ahorro educativo y protección familiar, explora las alternativas de seguro de vida disponibles. Compara sus coberturas, plazos y condiciones de contratación para elegir un respaldo acorde con tus posibilidades y con los proyectos académicos que deseas apoyar.